开yun体育网 从2005年太湖岸边的一间工场-开云「中国」官方网站
近日,一家扎根太湖南岸二十年的专精特新“小巨东说念主”企业——安达股份,行将叩开北交所的大门。
在全球汽车产业轻量化海浪奔涌上前确当下,铝合金压铸正成为替代传统铸铁件、已毕结构件集成与整车减重的中枢处分决议。而安达股份,恰是这条赛说念上一家被市集低估的“隐形冠军”——它不作念结尾家具,但人人、上汽、通用、蔚来等头部车企的发动机舱和底盘里,皆有它的“铝”脚印。从2005年太湖岸边的一间工场,到2026年站上北交所舞台,安达股份用二十年时辰完成了一场从“传统燃油车压铸”到“新能源三电系统”的计谋进步。
01
二十年磨一剑:国资配景下的“专精特新”养成记
安达股份的前身——湖州安达汽车配件有限公司,诞生于2005年8月10日。彼时,中国汽车工业正处于合伙品牌的黄金年代,上海人人、上汽通用等合伙车企的国产化配套需求,为原土零部件企业提供了成长的沃土。
安达股份的早先并不算高。早期家具以机油滤清器支架、发动机支架、气缸盖罩总成等传统燃油车能源系统零部件为主。但公司从一运转就聘请了一条“窄门”——聚焦铝合金精密压铸工艺,围绕发动机、变速器等中枢能源总成,作念深作念透。
这一计谋聘请,在燃油车时间被评释注解极具远见。
公司先后通过了人人集团、上汽通用等全球头部车企的严苛供应商审核,并屡次荣获“优秀供应商奖”“质地优厚奖”等荣誉。
2023年8月29日,公司完成股份制更正,由“湖州安达汽车配件有限公司”举座变更为“湖州安达汽车配件股份有限公司”。
更值得形貌的是公司的股权结构。控股股东湖州产投共计握有公司61.35%股份,内容限度东说念主为湖州市国资委。国资配景不仅赋予了公司在融资、信用背书方面的自然上风,更意味着安达股份是场合产业计谋布局中“制造业住持”的蹙迫棋子。2024年1月,湖州市东说念主民政府专诚出具批复,阐发公司历史沿革的合规性——这是来自场合政府的“信用加握”。
2026年3月,北交所上市委员会审议通过安达股份首发肯求;8月,证监会崇敬容或注册。再行三板挂牌到北交所过会,安达股份用两年时辰完成了进步。
20年深耕、国资背书、专精特新认证、北交所上市——这四重标签访佛在沿途,组成了安达股份区别于其他零部件企业的独有底色。
02
压铸赛说念的“隐形冠军”:客户矩阵与时刻壁垒
安达股份的中枢业务,是汽车铝合金精密压铸件的研发、分娩和销售。家具矩阵掩饰三大板块:传统燃油车能源传动系统零部件(油底壳、气缸盖罩等);新能源三电系统零部件(逆变器壳体、电机壳体等);吊挂系统零部件(悬置支架等)。
家具胜仗和结尾配套的整车品牌包括人人、奥迪、斯柯达、别克、五菱、丰田,以及理思、小米、广汽埃安等新能源品牌。
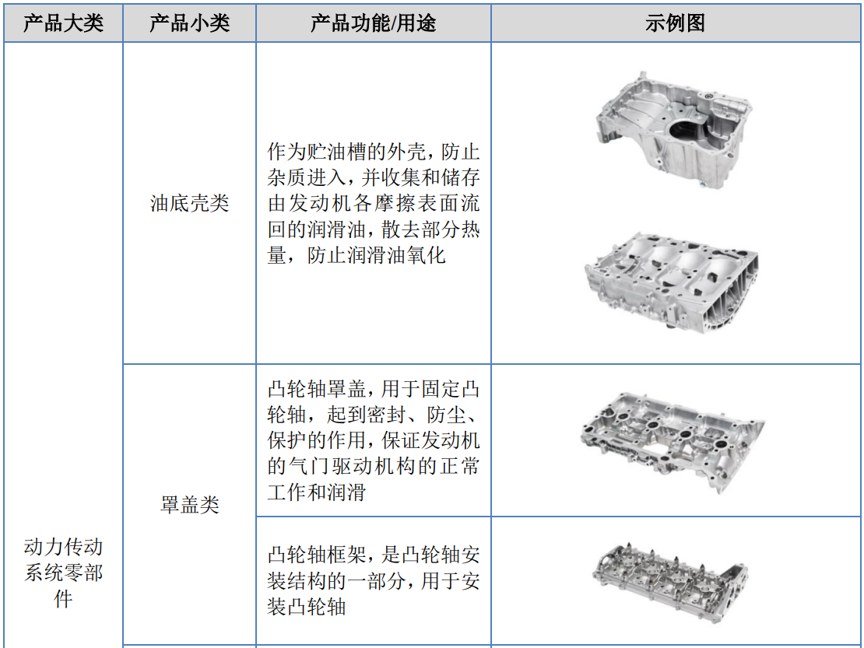
部分家具展示 贵寓着手:招股书
在客户壁垒上,安达股份的“一又友圈”极具含金量。
公司已与人人集团、上汽集团、上汽通用、上汽人人、当代坦迪斯、法雷奥集团、富特科技和中国一汽等国表里盛名整车厂和一级供应商竖立了深度的计谋互助关连。
这种客户结构的造成绝非一日之功。汽车零部件行业的供应商认证周期长、模范严苛,一朝参加供应体系,互助关连通常延续数十年。安达股份用近二十年的托福纪录和家具一致性,换来了头部车企的遥远信任。
在时刻壁垒上,公司一样构筑了系统性上风。
公司被认定为“浙江省省级企业时刻中心”,“浙江省安达铝合金锻造工艺磋磨院”2020年被认定为省级企业磋磨院,试验室获中国及格评定国度认同委员会(CNAS)认同。结尾论说期末,公司领有研发时刻东说念主员115东说念主。已获授权专利39项,其中发明专利11项。公司主要参与制定了6项国内压铸行业模范文献,其中国度模范1项、行业模范1项、团体模范4项。
在工艺层面,公司具备与整车厂客户同步开荒的本事——这意味着安达股份不是简便的“来图加工”,而是唐突在新车型研发阶段就深度介入,与客户共同进行家具结构狡计和工艺优化。这种“同步开荒”本事,是压铸零部件企业从“配套商”升级为“时刻伙伴”的舛错分水岭。
更蹙迫的是,公司在铝合金压铸范围聚积了近二十年的工艺数据和失效模式数据库。这些数据钞票无法通过成本快速复制,组成了公司最深的“暗护城河”。
2025年以来,公司在学问产权方面握续发力,先后肯求或获取了“用于汽车系统的大数据分析系统及要领”“汽车配件平面刀纹的自动监控系统及要领”等多项发明专利,在智能制造和自动化检测范围握续聚积。
03
功绩复盘:营收、净利同步双增
安达股份比年来的财务领路,呈现范围握续增长、盈利质地同步晋升的特征。
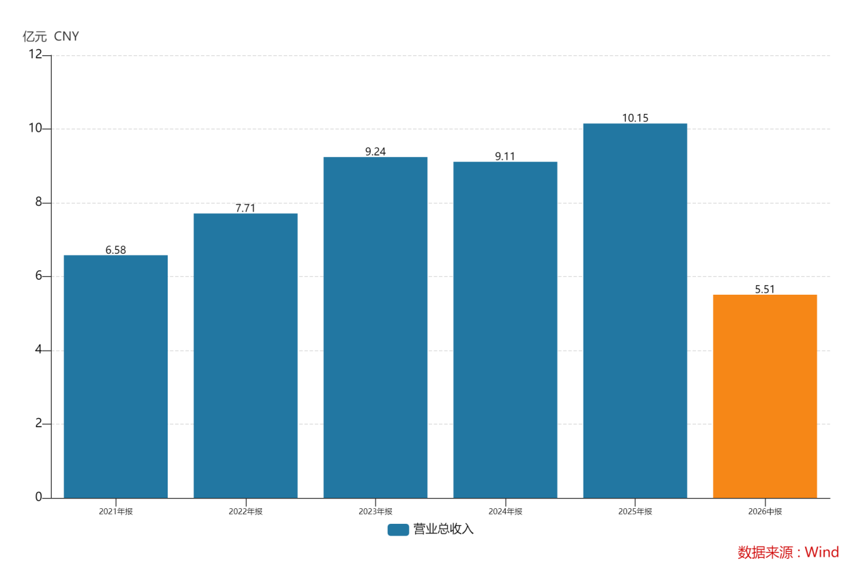
2021年至2025年,公司贸易收入分辨为6.58亿元、7.71亿元、9.24亿元、9.11亿元和10.15亿元,保握正经的增长趋势。
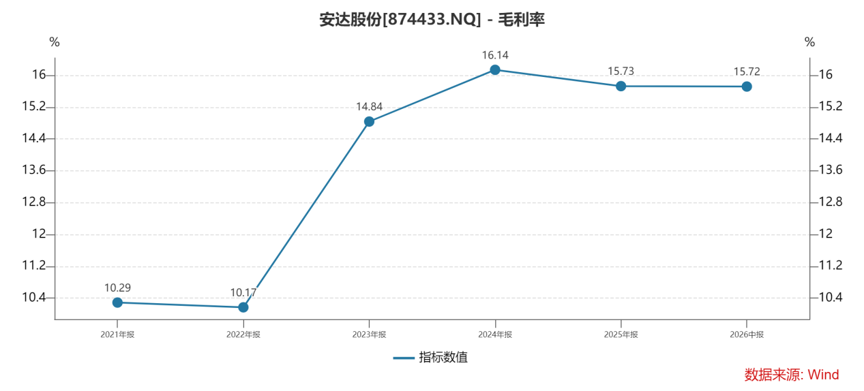
与此同期,2021年至2025年,公司毛利率分辨为10.29%、10.17%、14.84%、16.14%及15.73%。从2021年的10.29%到2025年的15.73%,毛利率累计晋升卓绝5个百分点,自大出公司家具结构优化和成本管控的奏效,现在毛利指点会保管在16%左右的水平。
基于此,公司归母净利润2021年至2025年分辨为2207.36万元、1831.62万元、5752.96万元、5792.21万元和6954.21万元。2023年净利润范围增长一个大台阶后,2025年同比增速达到20.06%,再度开启高增长模式。
尤其值得防范的是,2025年利润增速远超营收增速——这意味着公司的盈利本事正在资格质的改善,而非简便的范围延迟。毛利率的大幅回升,一方面受益于原材料价钱的回落和范围化效应的显露,另一方面也反馈出公司在客户结构优化和家具订价权方面的握续勤劳。
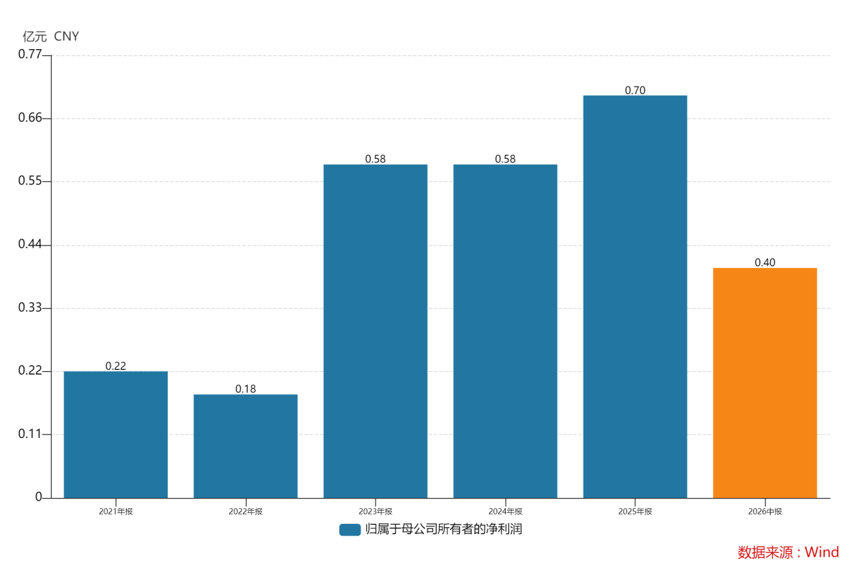
2026年上半年,公司已毕贸易收入5.51亿元,同比增长15.29%;归母净利润4014.74万元。扣非归母净利润3733.62万元,同比增长1.16%。公司预测2026年1-9月贸易收入8.10-8.68亿元,同比增长8.94%-16.72%,全年有望在2025年的高基数上无间插手。
04
行业风口:轻量化的“长坡厚雪”
驱动一:汽车轻量化的时间海浪。
铝合金压铸是汽车轻量化的中枢旅途。在全球“双碳”指标股东和列国油耗措施趋严的配景下,汽车轻量化已从“可选项”变为“必选项”。
据Straits Research数据,2025年全球汽车零部件铝压铸市集范围为311.3亿好意思元,预测2034年将达562.8亿好意思元,年复合增长率为6.8%。中国市集的增速更快——2025年中国汽车零部件铝压铸市集范围为38.6亿好意思元,预测2034年将达86.9亿好意思元,年复合增长率达9.7%。另稀有据自大,2025年全球汽车用铝压铸零部件市集销售额达657.1亿好意思元,2026年预测达815.3亿好意思元。
在千亿好意思元级别的全球市集中,铝合金压铸正迎来结构性增长机遇。安达股份算作深耕该范围二十年的专科厂商,直领受益于这一趋势。
驱动二:新能源业务的加快放量。
新能源三电系统零部件的收入占比从2023年的6.22%晋升至2025年的15.21%,三年增长近1.5倍。新能源业务的下旅客户已掩饰上汽集团、法雷奥集团、人人集团、富特科技、蔚来、小米和理思汽车等多个市集主流车企及品牌。
从家具端看,公司主要分娩逆变器壳体、电机壳体等新能源三电系统零部件,为整车中枢能源组件提供结构固定、热经管、安全防护等基础保险。跟着新能源汽车浸透率的握续晋升,这一板块的增漫空间仍然宽敞。
驱动三:行业集会度晋升,头部企业受益。
在新能源汽车浸透率握续晋升的配景下,传统汽车零部件行业正资格深远的结构性重估。一体化压铸等新时刻正在蜕变零部件样式,整车厂通过结构集成减少零件数目,同期晋升单件价值与时刻门槛。行业竞争呈现向头部集会的趋势。
安达股份算作国度级专精特新“小巨东说念主”企业,凭借近二十年的工艺聚积、头部客户的深度绑定、国资配景的信用加握,在这一轮行业洗牌中处于故意位置。
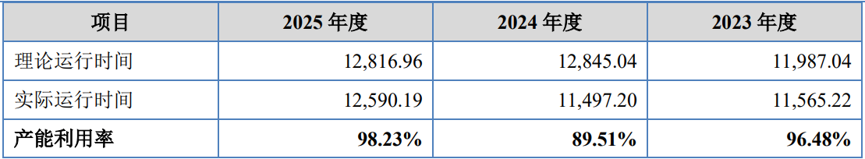
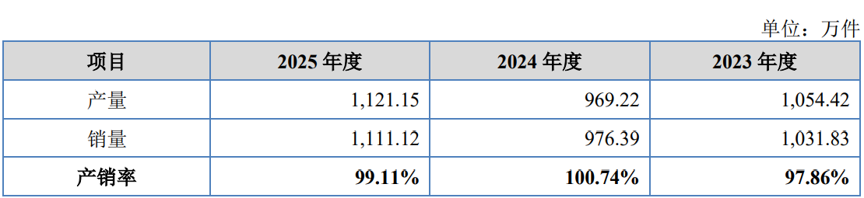
在此配景下,公司2023—2025年的产能专揽率分辨为96.48%、89.51%、98.23%;产销率分辨为97.86%、100.74%、99.11%,近乎保管着满产满销的情状。
贵寓着手:招股书
本次北交所IPO,公司拟召募资金2.80亿元,全部用于“汽车轻量化舛错零部件智能制造式样”。该式样建成投产后,预测已毕新增汽车轻量化舛错零部件300万件的分娩本事,将大幅翻开公司的成漫空间。
05
尾声
二十年前,它从燃油车发动机零部件的铝合金压铸起步,赶上了中国汽车工业合伙时间的黄金期。二十年后,它站在了汽车轻量化与新能源三电系统交织的新赛说念上。
2025年营收插手10亿元、净利润接近7000万元、北交所上市在即——这些效果访佛在沿途,勾画出的是一家正处于功绩增长与计谋转型交织点的精密压铸企业。
新能源业务的占比还在晋升,轻量化智能制造式样正在股东,国资配景提供了坚实的信用背书——安达股份正站在一个“从燃油车时间聚积的本事,向轻量化时间开释价值”的计谋拐点上。
在汽车零部件这个万亿级的赛说念里,真刚巧得形貌的,不是那些追赶风口的想法炒作,而是那些在细分赛说念上扎下根来、用二十年时辰构筑起时刻壁垒和客户信任的遥远主张者。
安达股份,恰是其中之一。
而它的故事开yun体育网,还有很长的章节恭候书写。
- 上一篇:开云体育乐山已开行45条定制客运澄澈-开云「中国」官方网站
- 下一篇:没有了